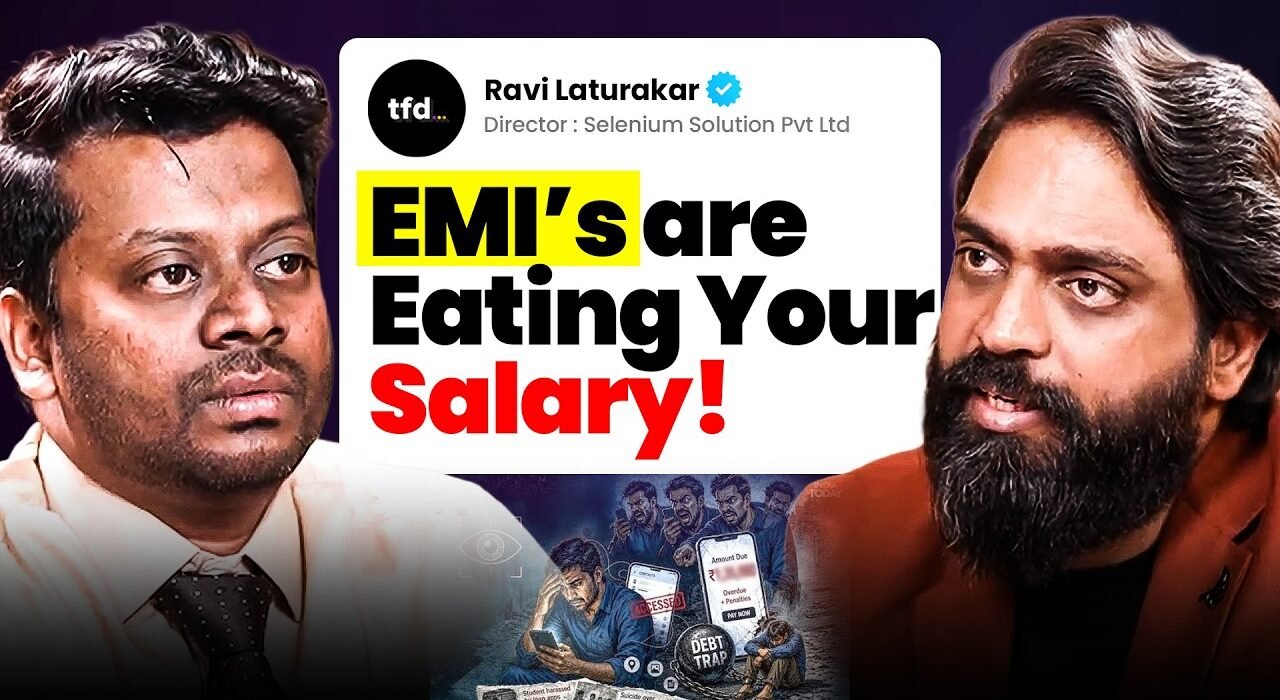
अच्छी सैलरी होने के बावजूद महीने के आखिर में हाथ खाली — यह समस्या अब सिर्फ कम कमाने वालों तक सीमित नहीं रही। इस Ravi Laturkar इंटरव्यू में, जो द फाउंडर्स ड्रीम के होस्ट अभिषेक व्यास ने Selenium Solutions के फाउंडर रवि लतुरकर के साथ रिकॉर्ड किया, बैंकिंग इंडस्ट्री के अनुभव से निकली वो बातें सामने आती हैं जो हर सैलरीड प्रोफेशनल को पता होनी चाहिए — क्रेडिट कार्ड का मिनिमम ड्यू, सिविल स्कोर का गणित, और कई लोन को एक EMI में बदलने का तरीका।
Ravi Laturkar इंटरव्यू में सामने आई डेट ट्रैप की असली वजह
रवि लतुरकर सालों बैंकिंग सेक्टर में काम कर चुके हैं और उन्होंने वहीं देखा कि कस्टमर्स की सैलरी आने से पहले ही उनकी EMI ऑब्लिगेशन शुरू हो जाती है। सैलरी आती है, EMI कटती है, और बाकी खर्चों के लिए फिर छोटे-छोटे लोन या क्रेडिट कार्ड का सहारा लिया जाता है।
यह सिलसिला यहीं नहीं रुकता। एक लोन चुकाने के लिए दूसरा लोन, एक क्रेडिट कार्ड की पेमेंट के लिए दूसरे कार्ड का इस्तेमाल — यही आदत असली समस्या बन जाती है। रवि साफ कहते हैं:
“प्रॉब्लम ये है सर कि कंट्रोल खर्चे कंट्रोल नहीं कर पा रहे।”
उन्होंने यह भी बताया कि लॉकडाउन के बाद उन्होंने बड़ी संख्या में ऐसे कस्टमर देखे जो मल्टीपल लोन ले रहे थे, और यही ट्रेंड देखकर उन्होंने बैंकिंग जॉब छोड़कर Selenium Solutions शुरू की — ताकि लोगों को सिर्फ लोन नहीं, एक असली सॉल्यूशन मिले।
क्रेडिट कार्ड मिनिमम ड्यू क्यों है सबसे महंगा जाल
रवि इस एपिसोड में सबसे ज्यादा जोर क्रेडिट कार्ड के मिनिमम ड्यू पर देते हैं। मान लीजिए किसी ने 1 लाख की लिमिट में से 50,000 खर्च कर दिए और हर महीने सिर्फ मिनिमम ड्यू — करीब 5,000 रुपए — भर रहा है। ऊपर से देखने में यह पेमेंट लगता है, लेकिन असल में डेट वहीं पड़ा रहता है।
“मिनिमम ड्यूज में क्या होता है ना आपका जो डेट है 50,000 वो अपने कैरी फॉरवर्ड कर दिया अगले महीने… आप बस आपका जो डेट है, वो आगे धकेल रहे हो।”
इसका असली नुकसान तब पता चलता है जब इंटरेस्ट और चार्जेस जुड़ते हैं। रवि के मुताबिक क्रेडिट कार्ड का मंथली मिनिमम ड्यू करीब 5% होता है, जो सालाना जोड़ने पर लगभग 60% तक पहुंच जाता है — और यह रकम उस 50,000 के मूल अमाउंट से अलग है।
“कस्टमर को लग रहा है मैंने मिनिमम ड्यूज पे किया मतलब मैंने सरवाइव कर लिया। कस्टमर ये नहीं देख रहा कि मैंने और डेट आगे पोस्टपोन किया।”
सबसे बड़ी गलती जो लोग करते हैं — एक क्रेडिट कार्ड का बिल दूसरे क्रेडिट कार्ड से भरना, या छोटा पर्सनल लोन लेकर उस बिल को चुकाना। रवि के मुताबिक इसका एक ही हल है: जो खर्च किया है उसे पूरा नकद से चुकाएं, कार्ड-से-कार्ड ट्रांसफर कभी न करें।
30% क्रेडिट यूटिलाइजेशन रूल और सेविंग का फॉर्मूला
बैंक किसी की क्रेडिट लिमिट उसकी सैलरी, प्रोफाइल और रीपेमेंट हिस्ट्री देखकर तय करती है — लेकिन इसका मतलब यह नहीं कि पूरी लिमिट इस्तेमाल करनी चाहिए। रवि एक सीधा नियम देते हैं:
“फॉर एग्जांपल मेरा जो भी लिमिट है 30% के ऊपर तो यूज नहीं करना चाहिए। मान लो 1 लाख का लिमिट है, तो 30,000 रुपए ही खर्च करें।”
यही अनुशासन सेविंग पर भी लागू होता है। RBI के नॉर्म्स के हिसाब से अगर सैलरी 1 लाख रुपए है तो खर्च 70,000 से ऊपर नहीं जाना चाहिए, बाकी 30,000 सेविंग के रूप में रखना जरूरी है — चाहे वो SIP, FD, RD या शेयर्स में जाए।
“अगर आपकी सैलरी 1 लाख रुपए है, तो आप 70,000 के ऊपर आपको खर्चा नहीं करना है सर। 30,000 आपकी सेविंग होनी ही चाहिए।”
दिलचस्प बात यह है कि रवि के मुताबिक उनके 20,000 से ज्यादा कस्टमर्स में से करीब 70% जेन-ज़ी हैं — यानी नई पीढ़ी पुरानी पीढ़ी से ज्यादा जल्दी लोन के जाल में फंस रही है, क्योंकि नौकरी लगते ही घर, गाड़ी जैसी बड़ी खरीदारी की सोच शुरू हो जाती है।
डेट कंसोलिडेशन कैसे काम करता है — एक रियल केस
Selenium Solutions का पूरा मॉडल इसी आइडिया पर टिका है — कई EMI को एक में मर्ज करना। रवि एक हालिया केस शेयर करते हैं जहां पति-पत्नी की कंबाइंड सैलरी 1,20,000 रुपए थी, जिसमें से 70,000 रुपए सिर्फ पर्सनल लोन की EMI में जा रहे थे।
कस्टमर को 93 लाख की प्रॉपर्टी पर होम लोन चाहिए था, लेकिन इतना बड़ा हिस्सा पहले से पर्सनल लोन में जाने की वजह से यह लोन मिलना मुश्किल था। Selenium Solutions ने एक्जिस्टिंग 1,50,000 के पर्सनल लोन को होम लोन में ही टेकओवर करवा दिया।
“जहां पे कस्टमर 70,000 पे कर रहा था अब उसका होम लोन का ईएमआई सर ओनली 93,000 आ गया… जिसमें कस्टमर का नियर अबाउट 50,000 रुपीस सेविंग हो चुकी है।”
यानी अलग-अलग EMI में बंटा हुआ बोझ एक जगह आकर महीने के 50,000 रुपए तक की सेविंग में बदल गया। यह दिखाता है कि प्रॉब्लम सिर्फ लोन की संख्या नहीं, बल्कि रेट ऑफ इंटरेस्ट और टेन्योर का सही मैनेजमेंट न होना है। ऐसी ही फाइनेंशियल डिसिप्लिन की कहानियां सेल्फ-ग्रोथ से जुड़े इंटरव्यू में भी मिलती हैं, जहां वेल्थ क्रिएशन के अलग पहलू पर बात होती है।
पर्सनल लोन vs होम लोन, और कंपनी की कैटेगरी से इंटरेस्ट रेट
रवि के अनुसार अगर किसी के पास होम लोन और पर्सनल लोन में से एक चुनने का विकल्प है, तो पर्सनल लोन बेहतर रहता है — क्योंकि होम लोन का टेन्योर 20-25 साल तक होता है और शुरुआती 5 साल की EMI में ज्यादातर हिस्सा सिर्फ इंटरेस्ट में जाता है।
“अगर मैंने होम लोन सर मैंने होम लोन एक करोड़ का लिया है जिसमें मैंने 50 लाख ऑलरेडी पहले पांच साल में बैंक को मैंने खाली इंटरेस्ट दिया है। कस्टम को ये पता ही नहीं होता है सर।”
इंटरेस्ट रेट कैसे तय होती है, इसका जवाब भी दिलचस्प है — बैंक हर कंपनी को कैटेगरी A, B, C, D में बांटकर रखती है। बड़ी कंपनियों के एंप्लॉई को कम रेट मिलता है, और यह कैटेगरी कंपनी के PF कटने, ऑफिशियल ईमेल आईडी, स्थापना के साल और टर्नओवर जैसे फैक्टर्स पर तय होती है। यानी नौकरी किस कंपनी में है, यह सिर्फ सैलरी ही नहीं, लोन की शर्तें भी तय करता है।
सिविल स्कोर को लेकर भी एक आम गलतफहमी दूर होती है — कई बैंकों में एक साथ लोन के लिए अप्लाई करने से स्कोर कम हो सकता है, लेकिन EMI रेगुलर बाउंस होने पर ही स्कोर वाकई खराब होता है। बार-बार खुद अपना सिविल स्कोर चेक करने से भी स्कोर पर असर पड़ता है।
डेट ट्रैप से बचने के प्रैक्टिकल कदम
जो सैलरीड प्रोफेशनल पहले से डेट में फंस चुके हैं, उनके लिए रवि का पहला सुझाव है — अगले छह महीने कोई एक्स्ट्रा खर्च न करें और मौजूदा EMI जारी रखें, चाहे मिनिमम ड्यू ही क्यों न भरना पड़े। इसके बाद कंसोलिडेशन का रास्ता अपनाया जा सकता है।
लोन सेटलमेंट को लेकर रवि की राय बिल्कुल साफ है — यह लॉन्ग टर्म में नुकसानदेह है:
“बैंक कभी सेटलमेंट नहीं करता सर… कस्टमर ने कभी लोन सेटलमेंट करना गलत है सर। अगर कस्टमर ने लोन लिया हुआ है तो सर एट लीस्ट वो पे करें।”
मेडिकल इमरजेंसी या विदेश जाने जैसी स्थिति में बैंक से बफर टाइम या रीस्ट्रक्चरिंग मांगी जा सकती है — लेकिन सेटलमेंट की जगह यही सही तरीका है। यह सोच किसी भी फाउंडर या प्रोफेशनल के फाइनेंशियल डिसिप्लिन के लिए उतनी ही जरूरी है जितनी एंटरप्रेन्योरियल जर्नी में बिजनेस बनाने की मानसिकता।
- क्रेडिट कार्ड का मिनिमम ड्यू नहीं, 100% ड्यू भरें।
- लिमिट का 30% से ज्यादा क्रेडिट कार्ड इस्तेमाल न करें।
- एक लोन चुकाने के लिए दूसरा लोन कभी न लें।
- सैलरी का कम से कम 30% हर महीने सेव करें।
- इंस्टेंट ऐप लोन से बचें — इनका टेन्योर छोटा और EMI बैंक लोन से कई गुना ज्यादा होता है।
इंस्टेंट ऐप लोन पर रवि एक सीधा उदाहरण देते हैं — 1 लाख रुपए का लोन बैंक से लेने पर EMI करीब 2,500 रुपए बैठती है, वहीं ऐप लोन में यही रकम महीने के 10,000 रुपए तक पहुंच जाती है, क्योंकि टेन्योर सिर्फ एक साल का होता है।
होस्ट अभिषेक व्यास के साथ पूरी बातचीत देखिए द फाउंडर्स ड्रीम पर, और हर हफ़्ते नए फाउंडर इंटरव्यू के लिए सब्सक्राइब कीजिए।
अक्सर पूछे जाने वाले सवाल
क्रेडिट कार्ड का मिनिमम ड्यू भरने में क्या नुकसान है?
मिनिमम ड्यू भरने से असली डेट अगले महीने कैरी फॉरवर्ड हो जाता है और उस पर करीब 5% मंथली इंटरेस्ट लगता है, जो सालाना जोड़ने पर लगभग 60% तक पहुंच जाता है।
क्रेडिट कार्ड का 30% यूटिलाइजेशन रूल क्या है?
अगर क्रेडिट कार्ड की लिमिट 1 लाख रुपए है तो उसमें से सिर्फ 30,000 रुपए तक ही खर्च करना चाहिए, इससे ज्यादा इस्तेमाल करने से डेट मैनेज करना मुश्किल हो जाता है।
डेट कंसोलिडेशन कैसे काम करता है?
Selenium Solutions जैसी कंपनियां कस्टमर के सारे मौजूदा लोन, क्रेडिट कार्ड ड्यूज और होम लोन को देखकर उन्हें एक सिंगल लोन में मर्ज करती हैं ताकि कम रेट ऑफ इंटरेस्ट पर एक ही EMI चुकानी पड़े।
पर्सनल लोन और होम लोन में से बेहतर क्या है?
रवि लतुरकर के अनुसार पर्सनल लोन बेहतर रहता है क्योंकि होम लोन के शुरुआती 5 साल में ज्यादातर पेमेंट सिर्फ इंटरेस्ट में जाती है, जबकि पर्सनल लोन का टेन्योर छोटा होता है।
सैलरी से कितनी सेविंग करनी चाहिए?
अगर सैलरी 1 लाख रुपए है तो 70,000 रुपए तक ही खर्च करना चाहिए और कम से कम 30,000 रुपए हर महीने सेव करना चाहिए, चाहे वो SIP, FD या RD किसी भी रूप में हो।