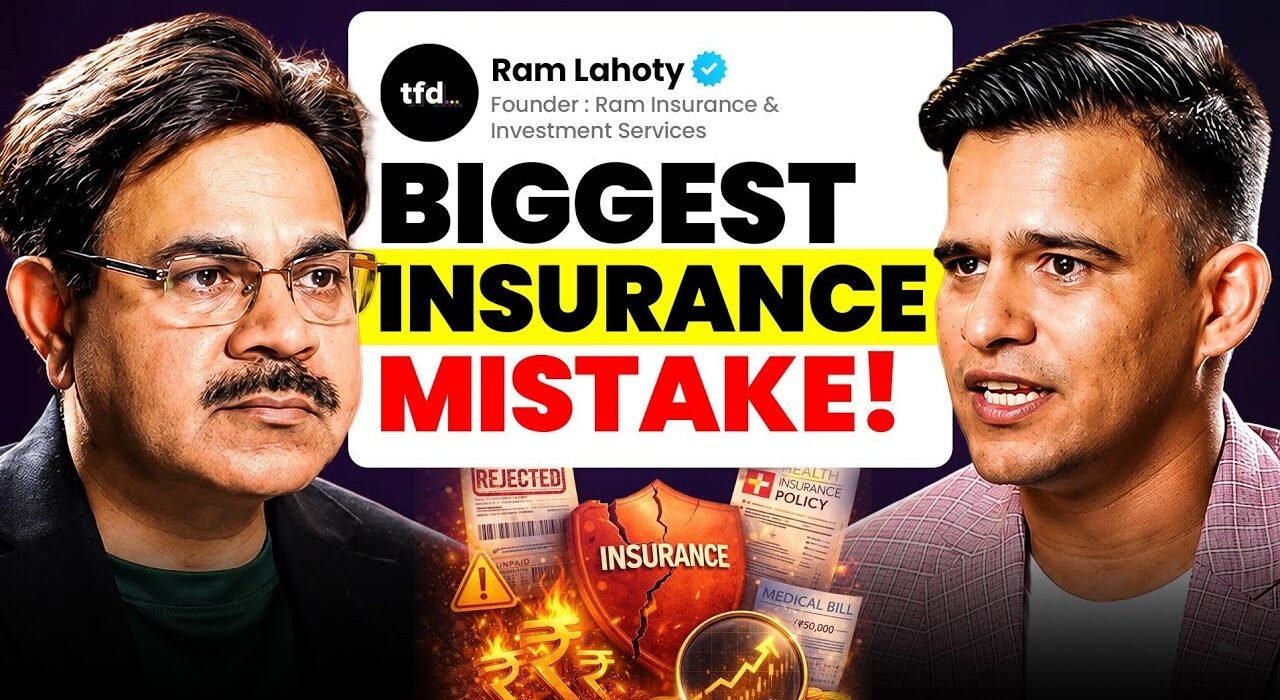
मोबाइल खरीदने से पहले लोग घंटों रिसर्च करते हैं, लेकिन जब बात पैसा इन्वेस्ट करने या पॉलिसी लेने की आती है तो वही लोग बिना सोचे साइन कर देते हैं। इसी वजह से बाद में सबसे ज्यादा शिकायत आती है — हेल्थ इंश्योरेंस क्लेम रिजेक्ट होने की। द फाउंडर्स ड्रीम पॉडकास्ट के इस एपिसोड में होस्ट अभिषेक व्यास ने इंश्योरेंस एक्सपर्ट, फाइनेंशियल प्लानिंग स्ट्रेटजिस्ट और क्लेम गाइडेंस स्पेशलिस्ट Ram Lahoty से बातचीत की, जिसमें इंश्योरेंस, इन्वेस्टमेंट, IPO और फाइनेंशियल स्कैम जैसे मुद्दों को बहुत सीधी भाषा में समझाया गया।
इंश्योरेंस vs इन्वेस्टमेंट: सबसे बड़ी गलती यहीं से शुरू होती है
Ram Lahoty के मुताबिक भारतीयों की सबसे बड़ी फाइनेंशियल गलती यह है कि वे इंश्योरेंस को इन्वेस्टमेंट समझ बैठते हैं। उनका कहना है:
बेसिकली इंश्योरेंस प्लान इज़ नॉट फॉर इन्वेस्टमेंट। इंश्योरेंस इज़ फॉर प्रोटेक्शन। हम इंश्योरेंस ले रहे हैं अपनी प्रोटेक्शन के लिए। इन्वेस्टमेंट्स हमारा अलग होता है।
भारत में डेथ के बारे में बात करने से लोग बचते हैं, इसलिए लाइफ इंश्योरेंस को इन्वेस्टमेंट के साथ मिक्स करके बेचा जाता है। नतीजा यह होता है कि न प्रोटेक्शन पूरा मिलता है, न रिटर्न सही। इसी वजह से बेचते वक्त बड़े-बड़े नंबर दिखाकर ग्राहक को कन्विंस किया जाता है।
एक जरूरी टिप — पॉलिसी डॉक्यूमेंट के पहले पेज पर इलस्ट्रेशन देखें। अगर वहां “नॉन-पार्टिसिपेटिंग” और “नॉन-लिंक्ड” दोनों लिखे हैं तो आपको गारंटेड रिटर्न मिलता है। अगर कहीं भी “पार्टिसिपेटिंग” या “लिंक्ड” लिखा दिखे, तो समझ लीजिए रिटर्न गारंटेड नहीं है — चाहे एजेंट कुछ भी बोले।
हेल्थ इंश्योरेंस क्लेम रिजेक्ट क्यों होता है
यह इस बातचीत का सबसे प्रैक्टिकल हिस्सा है। Ram Lahoty अपने अनुभव से बताते हैं कि ज्यादातर क्लेम बीमारी की वजह से नहीं, बल्कि छोटी-छोटी गलतियों की वजह से रिजेक्ट होते हैं:
- डिटेल्स मिसमैच: डेट ऑफ बर्थ में महीना-साल आगे-पीछे लिखा जाना और क्लेम टाइम पर डॉक्यूमेंट से मैच न करना।
- बीमारी छुपाना: पॉलिसी लेते वक्त बीमारी न बताना, या पॉलिसी पोर्ट करते समय बताई गई समयावधि और हॉस्पिटल में रिलेटिव्स द्वारा बताई गई जानकारी में कॉन्ट्राडिक्शन आना।
- जन्मजात बीमारियां: कुछ कंडीशन शुरू से ही किसी भी कंपनी में कवर नहीं होतीं।
- ब्लैकलिस्टेड हॉस्पिटल: नेटवर्क में मौजूद हॉस्पिटल भी कई बार फ्रॉड क्लेम्स की वजह से ब्लैकलिस्ट कर दिए जाते हैं, और वहां इलाज कराने पर रीइंबर्समेंट रिजेक्ट हो जाता है।
यह भी समझना जरूरी है कि क्लेम डिपार्टमेंट का एक लक्ष्य होता है ज्यादा से ज्यादा क्लेम कम करना या रिजेक्ट करना। यही वजह है कि पॉलिसी लेते वक्त हर डिटेल एक्यूरेट होनी चाहिए और कवरेज को खुद समझना जरूरी है।
कितना कवर काफी है — हेल्थ और टर्म इंश्योरेंस दोनों के लिए
आज की इनफ्लेशन के हिसाब से Ram Lahoty का सुझाव है कि कम से कम 10 से 20 लाख का हेल्थ इंश्योरेंस होना चाहिए। बजट कम है तो 10 लाख की बेस पॉलिसी लेकर उसके ऊपर एक सस्ता सुपर टॉप-अप जोड़ा जा सकता है, जो 10 लाख के ऊपर के बड़े क्लेम पर ही एक्टिवेट होता है और प्रीमियम काफी कम रहता है।
टर्म इंश्योरेंस के लिए एक आसान थंब रूल बताया गया — अपनी सालाना इनकम को 20 से मल्टीप्लाई कर लें। अगर इतना बड़ा कवर अफोर्ड नहीं है, तो मौजूदा लायबिलिटीज़ (जैसे होम लोन) में 50 लाख अतिरिक्त जोड़कर कवर तय किया जा सकता है। इसी संदर्भ में उन्होंने एक लाइन कही जो पूरी बातचीत का सार है:
हेल्थ इंश्योरेंस आपको जीते जी गरीब नहीं होने देता और टर्म इंश्योरेंस आपके जाने के बाद आपके परिवार को गरीब नहीं होने देगा।
फाइनेंशियल स्कैम पहचानने का सीधा तरीका
रोज दो-तीन इन्वेस्टमेंट कॉल्स आना आम बात हो गई है। इन्हें पहचानने का सबसे आसान तरीका है रिटर्न का नंबर सुनना। Ram Lahoty साफ कहते हैं:
आज की तारीख में 12-15% का तो कोई गारंटेड प्रोडक्ट है ही नहीं इंडिया में। जो एफडी दे रहा है वो 7% और अगर आप थोड़ा हल्का सा रिस्क आरबीआई बॉन्ड या कॉर्पोरेट बॉन्ड्स पे लो तो 8-9% पे चले जाओगे। उसके बाद का अगर कोई रिटर्न कमिट कर रहा है तो वो क्लियर फ्रॉड है।
ट्रेडिंग को करियर बनाने के चक्कर में पड़ने वालों के लिए भी एक तीखा तर्क दिया गया — इंडिया के सबसे अमीर लोगों में एक भी ट्रेडर नहीं है। सेबी ने हाल ही में एक ट्रेडिंग कोर्स बेचने वाले शख्स को पकड़ा था जिसने कोर्स बेचकर करीब 600 करोड़ कमाए थे, जबकि खुद ट्रेडिंग में उसे 60 करोड़ का नुकसान हो चुका था। यह उदाहरण साफ बताता है कि YouTube पर दिखने वाले “प्रॉफिट” और असली कमाई में कितना फर्क होता है।
IPO में इन्वेस्टमेंट से पहले तीन चीजें चेक करें
IPO यानी इनिशियल पब्लिक ऑफरिंग को लेकर बाजार में जो हाइप बनती है, उसका सच थोड़ा अलग है। Ram Lahoty के अनुसार सबसे पहले देखना चाहिए कि कंपनी प्रॉफिट मेकिंग है या अभी लॉस में चल रही है। बजाज हाउसिंग फाइनेंस या टाटा टेक जैसी कंपनियों पर भरोसा आसान होता है, लेकिन कई टेक कंपनियां हाई वैल्यूएशन दिखाकर पब्लिक से पैसा उठा लेती हैं जबकि वे लगातार लॉस में रहती हैं।
Paytm और R पावर जैसे उदाहरण देते हुए वे बताते हैं कि लिस्टिंग पर नुकसान होना कोई असामान्य बात नहीं। दूसरी तरफ Zomato जैसी कंपनी शुरुआत में लॉस में थी लेकिन ब्लिंकिट को एक्वायर करने के बाद प्रॉफिटेबल बन गई। इसलिए तीन चीजें जरूरी हैं — कंपनी का फ्यूचर प्रोस्पेक्ट, उसका असली फाइनेंशियल हेल्थ, और ग्रे मार्केट प्रीमियम जेन्युइन है या नहीं।
शुरुआती इन्वेस्टर्स के लिए वॉरेन बफेट का हवाला देते हुए एक सिंपल थंब रूल भी दिया गया — जिस कंपनी का प्रोडक्ट आप रोज इस्तेमाल करते हैं, चाहे वह SBI हो, TCS हो या Hindustan Unilever, वहां से शुरुआत करना सबसे सेफ तरीका है।
अमीर दिखना बनाम असल में वेल्थी होना
बातचीत के आखिर में रिच और वेल्थी के फर्क पर एक दिलचस्प नजरिया सामने आया। Ram Lahoty कहते हैं:
जो कहते हैं कि अमीर एक तो होता है और एक दिखता है — तो जो दिखने वाला है वो ईएमआई पे चलेगा, और जो होता है वो बिना ईएमआई पे चलेगा।
सैलरी बढ़ते ही मोबाइल और कार को EMI पर लेना “डेड इन्वेस्टमेंट” की तरफ ले जाता है, जबकि पैसे को सही जगह रोटेट करके इनकम जनरेट करने वाला व्यक्ति असल में वेल्थ बना रहा होता है। इस विषय पर गहराई से समझना हो तो वेल्थ बनाने की सोच पर यह लेख काम का रहेगा। कंटिंजेंसी प्लानिंग को भी उतना ही जरूरी बताया गया — हर महीने थोड़ी बचत करते रहना एक अंब्रेला की तरह काम करता है जब जिंदगी में अचानक कोई झटका आता है।
निष्कर्ष के तौर पर तीन बातें याद रखें
- इंश्योरेंस को कभी इन्वेस्टमेंट समझकर न खरीदें, दोनों का मकसद अलग है।
- पॉलिसी लेने से पहले हर डिटेल क्रॉस-चेक करें, क्योंकि ज्यादातर हेल्थ इंश्योरेंस क्लेम रिजेक्ट छोटी गलतियों की वजह से होते हैं।
- कोई भी इन्वेस्टमेंट फैसला बिना रिसर्च के न लें — चाहे वह IPO हो, इंश्योरेंस पॉलिसी हो या कोई फोन कॉल पर मिला ऑफर।
अगर आपको ऐसी प्रैक्टिकल और भरोसेमंद बातचीत सुनना पसंद है, तो हिंदी बिजनेस पॉडकास्ट्स की यह लिस्ट भी देख सकते हैं। होस्ट अभिषेक व्यास के साथ पूरी बातचीत देखिए द फाउंडर्स ड्रीम यूट्यूब चैनल पर, और हर हफ़्ते नए फाउंडर इंटरव्यू के लिए सब्सक्राइब कीजिए।
अक्सर पूछे जाने वाले सवाल
हेल्थ इंश्योरेंस क्लेम रिजेक्ट क्यों होता है?
ज्यादातर मामलों में डेट ऑफ बर्थ जैसी डिटेल्स का मिसमैच, बीमारी की जानकारी सही तरीके से न बताना, पहले से मौजूद जन्मजात बीमारियां और ब्लैकलिस्टेड हॉस्पिटल में इलाज कराना क्लेम रिजेक्ट होने की मुख्य वजहें हैं।
इंश्योरेंस और इन्वेस्टमेंट में क्या फर्क है?
Ram Lahoty के अनुसार इंश्योरेंस प्रोटेक्शन के लिए होता है और इन्वेस्टमेंट वेल्थ क्रिएशन के लिए, इन दोनों को मिक्स करने पर न प्रोटेक्शन पूरा होता है और न रिटर्न सही मिलता है।
कैसे पता करें कि इंश्योरेंस प्लान का रिटर्न गारंटेड है या नहीं?
पॉलिसी डॉक्यूमेंट के पहले पेज पर देखें कि प्लान नॉन-पार्टिसिपेटिंग और नॉन-लिंक्ड लिखा है या नहीं, अगर दोनों लिखे हैं तो रिटर्न गारंटेड है, अगर पार्टिसिपेटिंग या लिंक्ड लिखा है तो रिटर्न गारंटेड नहीं है।
IPO में पैसा लगाने से पहले क्या देखना चाहिए?
कंपनी प्रॉफिट मेकिंग है या लॉस मेकिंग, उसका फ्यूचर प्रोस्पेक्ट कैसा है और ग्रे मार्केट प्रीमियम जेन्युइन है या नहीं, यह तीन बातें चेक करनी चाहिए।
कितना हेल्थ इंश्योरेंस कवर लेना चाहिए?
आज के इनफ्लेशन के हिसाब से कम से कम 10 से 20 लाख का हेल्थ इंश्योरेंस होना चाहिए, और अगर बजट कम है तो 10 लाख की बेस पॉलिसी के साथ सस्ता सुपर टॉप-अप लिया जा सकता है।