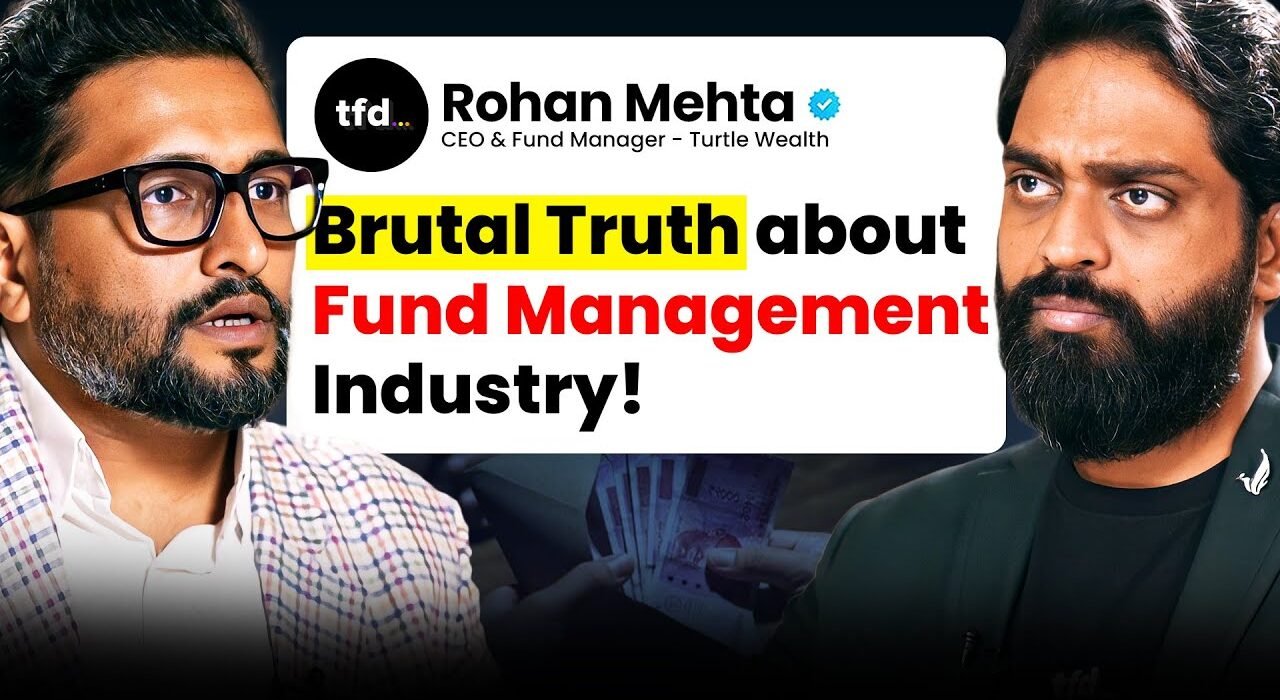
द फाउंडर्स ड्रीम पर होस्ट अभिषेक व्यास ने इस बार फंड मैनेजमेंट की दुनिया के एक चेहरे को बुलाया — Turtle Wealth के फाउंडर रोहन मेहता। इस Rohan Mehta इंटरव्यू का एक हिस्सा यह भी था कि Turtle Wealth की शुरुआत कैसे हुई, और यहीं से यह एपिसोड फंड मैनेजर की असली भूमिका, SEBI रेगुलेशन, विजय माल्या केस और मार्केट फ्रॉड जैसे मुद्दों तक पहुंच जाता है। अगर आप अपना पैसा किसी को मैनेज करने देने से पहले यह समझना चाहते हैं कि यह बिजनेस असल में काम कैसे करता है, तो यह बातचीत काम की है।
Turtle Wealth की शुरुआत कैसे हुई — नाम के पीछे की सोच
रोहन मेहता सबसे पहले एक कन्फ्यूजन दूर करते हैं — टर्टल और टर्टॉइज़ एक चीज नहीं हैं। उनका कहना है:
“टर्टॉइज़ स्लो एंड स्टेडी है। टर्टल फास्ट एंड रिलायबल है। सो टर्टल पानी, लैंड और स्नो तीनों में रह सकता है।”
यही वजह है कि कंपनी का नाम Turtle Wealth रखा गया, टर्टॉइज़ नहीं। फेंगशुई में टर्टल को वेल्थ का सिंबल माना जाता है, और इस स्पीशीज़ की दो खासियतें — ऊपर से मजबूत शील्ड और अंदर से सॉफ्ट स्वभाव — को रोहन अपनी कंपनी के प्रिंसिपल्स से जोड़ते हैं। उनके मुताबिक कंपनी के सिद्धांत मजबूत हैं, लेकिन बदलाव के लिए हमेशा खुली है। यही सोच आगे चलकर उनके पूरे इन्वेस्टमेंट फिलॉसफी में भी दिखती है — धीमा नहीं, पर टिकाऊ और भरोसेमंद तरीका।
फंड मैनेजर की असली भूमिका क्या होती है
बहुत से लोगों के मन में सवाल रहता है कि जो आदमी पहले ही करोड़ों कमा चुका है उसे फंड मैनेजर की जरूरत ही क्यों पड़ती है। रोहन इसका जवाब सीधा देते हैं — पैसा बढ़ने के बाद लोगों को वेल्थ डायवर्सिफाई करनी होती है, और यही काम फंड मैनेजर का है। वे बताते हैं कि फंड मैनेजर का पूरा दिन सिर्फ एक काम में जाता है — मार्केट में नए मौके ढूंढना और निवेशक के रिस्क एपेटाइट के हिसाब से स्टॉक, एफडी, बॉन्ड या गोल्ड में पैसा लगाना। कोविड के दौर का उदाहरण देते हुए वे कहते हैं कि कई बिजनेसमैन को बाद में एहसास हुआ कि अगर थोड़ा पैसा पहले ही बाहर निकाल दिया होता तो नुकसान कम होता — यही फैसला लेना फंड मैनेजर का काम है।
SEBI रेगुलेशन और भारत की फाइनेंशियल सेफ्टी
जब बात हर्षद मेहता तक पहुंचती है, रोहन साफ कहते हैं कि उस दौर और आज के दौर में जमीन-आसमान का फर्क है। आज फंड मैनेजर बनने के लिए SEBI से लाइसेंस लेना पड़ता है, जिसके लिए अनुभव, टीम, पैसा और साफ रिकॉर्ड जरूरी है। उनका भरोसा इस सिस्टम पर इतना मजबूत है कि वे कहते हैं:
“इंडिया में अगर कोई सेबी रजिस्टर्ड फर्म है तो वो चाह के भी कुछ गलत नहीं कर सकती… मार्केट ऊपर नीचे हो सकता है, स्टॉक ऊपर नीचे हो सकता है, उसमें किसी का कंट्रोल नहीं है, पर फ्रॉड होना — पॉसिबिलिटी इज़ नियर टू ज़ीरो।”
यह भरोसा सिर्फ दावा नहीं है — SEBI रजिस्टर्ड फर्म के पास पैसे निकालने का एक्सेस ही नहीं होता, पूरा स्ट्रक्चर अलग-अलग लेयर में बंटा होता है। यही वजह है कि Turtle Wealth खुद भी PMS और Research Analyst दोनों लाइसेंस के साथ काम करता है।
विजय माल्या केस और ग्रीड की कोई लिमिट नहीं
रोहन किसी खास व्यक्ति पर टिप्पणी करने से बचते हैं, लेकिन विजय माल्या के मामले पर एक दिलचस्प नजरिया रखते हैं। उनका मानना है कि असली दिक्कत सिर्फ पैसे की नहीं, बल्कि गोलपोस्ट लगातार बदलते रहने की होती है — पहले 100 करोड़ का लक्ष्य, फिर 1000 करोड़, और जब वह प्रैक्टिकली मुमकिन नहीं रहता तो शॉर्टकट तलाशे जाने लगते हैं। वे कहते हैं:
“फंड मैनेजमेंट कुछ भी हो जाए, पर एक ग्रीड एक ऐसी चीज है जिसका कोई अंत ही नहीं है।”
उनके मुताबिक माल्या केस में एंबिशन बहुत ज्यादा था, डेट मैनेजमेंट गलत हुआ, और उस वक्त का भारत आज के भारत से अलग स्तर पर था। यह बात सिर्फ एक केस तक सीमित नहीं — रोहन इसे गुजराती कहावत से जोड़ते हैं कि जहां लालच है, वहां उसे भुनाने वाला भी जरूर आता है, और यह दुनिया भर में हमेशा से होता आया है।
लॉन्ग टर्म इन्वेस्टिंग: कछुए की चाल क्यों जीतती है
रोहन का सबसे बड़ा सिद्धांत यही है कि पैसा वहां नहीं बनता जहां ज्यादा रिटर्न दिखता है, बल्कि वहां बनता है जहां निवेशक लंबे समय तक टिका रह सके। वे गणित के साथ समझाते हैं:
“25% CAGR पर मनी गेट्स थ्री टाइम्स इन फाइव इयर्स, बट 10 टाइम्स इन 10 इयर्स। सो जितना लंबा टिकते हो वह उतना डबल आउट हो जाता है।”
इसी बात को समझाने के लिए वे अपने पिता के निवेश का उदाहरण देते हैं — 1992 में खरीदे गए आरती ऑर्गेनिक्स के ₹1000 के शेयर 2018-19 में करोड़ों में बदल चुके थे, सिर्फ इसलिए क्योंकि वह निवेश भुला दिया गया था और कभी बेचा नहीं गया। उनकी मां के गोल्ड निवेश ने भी निफ्टी रिटर्न को पीछे छोड़ा, सिर्फ इसलिए क्योंकि कभी बेचा ही नहीं गया। रोहन कहते हैं कि बड़ा पैसा बनाने के सिर्फ दो तरीके हैं — या तो निवेश को भूल जाओ, या अनुशासन के साथ एक प्रोसेस फॉलो करो। यह सोच उनके डिस्किप्लिन और फाउंडर माइंडसेट से जुड़े नजरिए से भी मेल खाती है, जिस पर द फाउंडर्स ड्रीम के बिजनेस माइंडसेट एपिसोड्स में भी बार-बार बात होती है।
रिस्क की तीन बास्केट
रोहन निवेश को चार हिस्सों में बांटते हैं — पहला सिक्योरिटी (इंश्योरेंस और इमरजेंसी एफडी), दूसरा नीड एक्सपेंस (SIP, गोल्ड, सिल्वर जो इन्फ्लेशन से मैच करे), तीसरा वांट (इक्विटी, PMS जैसे प्रोफेशनल मैनेज्ड प्रोडक्ट्स) और चौथा लग्जरी (क्रिप्टो, वॉच, वाइन, आर्ट)। उनका कहना है कि कोई भी स्टेज गलत नहीं है, पर जिंदगी के किस मोड़ पर कौन सी बास्केट सही है — यह समझना जरूरी है।
मार्केट फ्रॉड से कैसे बचें
रोहन एक असली केस स्टडी बताते हैं जिसमें एक क्लाइंट को फोन आया, उसे WhatsApp ग्रुप में जोड़ा गया, डिस्काउंटेड ट्रेड्स का लालच दिया गया और फेक SEBI लाइसेंस दिखाया गया। ₹1 लाख दो महीने में ₹50 लाख दिखने लगा, फिर 30% टैक्स के नाम पर ₹15 लाख ऐंठ लिए गए और बाकी कभी नहीं मिला। रोहन का निष्कर्ष साफ है:
“जहां पे लोभी होए, त्यां फितरा आपो आप आवे — मींस व्हेयर देयर इज़ ग्रीडी पीपल, देयर विल बी फ्रॉस्टर व्हिच विल कम एंड टेक मनी फ्रॉम यू।”
दूसरा फ्रॉड वे फंड मैनेजमेंट इंडस्ट्री के अंदर का बताते हैं — छोटी कंपनियों के प्रमोटर कभी-कभी फंड मैनेजर से डील कर स्टॉक प्लेसमेंट करवाते हैं और बदले में कैश कमीशन मिलता है। इसी वजह से Turtle Wealth ने अपने लिए नियम बना लिया है कि सिर्फ टॉप 750 कंपनियों में ही निवेश किया जाएगा, जिनका मार्केट कैप कम से कम 5000 करोड़ हो। वे याद दिलाते हैं कि 2008 में स्मॉल कैप इंडेक्स 78% तक गिरा था और उसे वापस उसी लेवल पर आने में 10 साल लग गए।
सही फंड मैनेजर कैसे चुनें
एपिसोड के आखिर में रोहन एक जरूरी चेतावनी देते हैं — ज्यादातर लोग सिर्फ रिटर्न देखकर फंड मैनेजर चुनते हैं, जो गलत तरीका है। उनका कहना है कि पिछले 20 साल में जिस फंड मैनेजर ने किसी साल सबसे ज्यादा रिटर्न दिया, वह अगले तीन साल में बेस्ट नहीं रहा। असली पैमाने तीन होने चाहिए — प्रोसेस डिसिप्लिन, फंड मैनेजर की लॉन्गेविटी और उसका कोर फोकस निवेशक की वेल्थ पर है या नहीं। यह बात उन फाउंडर्स की कहानियों से भी जुड़ती है जिन्हें द फाउंडर्स ड्रीम के हिंदी बिजनेस पॉडकास्ट में पहले भी कवर किया जा चुका है — जहां फाउंडर की नीयत और प्रोसेस, सिर्फ नंबर से ज्यादा मायने रखते हैं।
- सिर्फ पिछले रिटर्न्स देखकर निवेश न करें
- SEBI रजिस्ट्रेशन जरूर चेक करें
- 5 साल से कम के नजरिए से इक्विटी में न जाएं
- 15-20% ड्रॉडाउन झेलने की क्षमता पहले खुद जांचें
रोहन मेहता की यह बातचीत दिखाती है कि फंड मैनेजमेंट कोई जादू नहीं, बल्कि अनुशासन, डेटा और नीयत का मिश्रण है। जो टिकना जानता है, वही आखिर में सबसे आगे निकलता है।
होस्ट अभिषेक व्यास के साथ पूरी बातचीत देखिए द फाउंडर्स ड्रीम यूट्यूब चैनल पर, और हर हफ़्ते नए फाउंडर इंटरव्यू के लिए सब्सक्राइब कीजिए।
अक्सर पूछे जाने वाले सवाल
Turtle Wealth नाम क्यों रखा गया?
रोहन मेहता के अनुसार टर्टल, टर्टॉइज़ से अलग है — यह पानी, लैंड और स्नो तीनों में रह सकता है, लंबा जीता है और फेंगशुई में इसे वेल्थ का सिंबल माना जाता है, इसलिए यह नाम चुना गया।
फंड मैनेजर बनने के लिए SEBI से क्या चाहिए?
रोहन मेहता बताते हैं कि फंड मैनेजर बनने के लिए SEBI से लाइसेंस लेना पड़ता है, जिसके लिए अनुभव, टीम, पैसा और साफ रिकॉर्ड जरूरी है, तभी SEBI PMS या फंड मैनेजमेंट का लाइसेंस देती है।
विजय माल्या केस से क्या सबक मिलता है?
रोहन के मुताबिक एंबिशन ज्यादा होने पर गोलपोस्ट बदलता रहता है और डेट मैनेजमेंट गलत होने पर बड़ा नुकसान होता है — ग्रीड की कोई लिमिट नहीं होती।
इन्वेस्टमेंट में फ्रॉड से कैसे बचें?
हमेशा SEBI रजिस्टर्ड फर्म या सलाहकार के साथ ही निवेश करें, डिस्काउंटेड ट्रेड या गारंटीड रिटर्न के ऑफर से बचें, क्योंकि यह ज्यादातर ग्रीड आधारित स्कैम होते हैं।
लॉन्ग टर्म इन्वेस्टिंग ज्यादा पैसा क्यों बनाती है?
रोहन मेहता के अनुसार 25% CAGR पर पैसा 5 साल में 3 गुना लेकिन 10 साल में 10 गुना हो जाता है, इसलिए जितना लंबा टिकोगे उतनी कमाने की संभावना ज्यादा होती है।