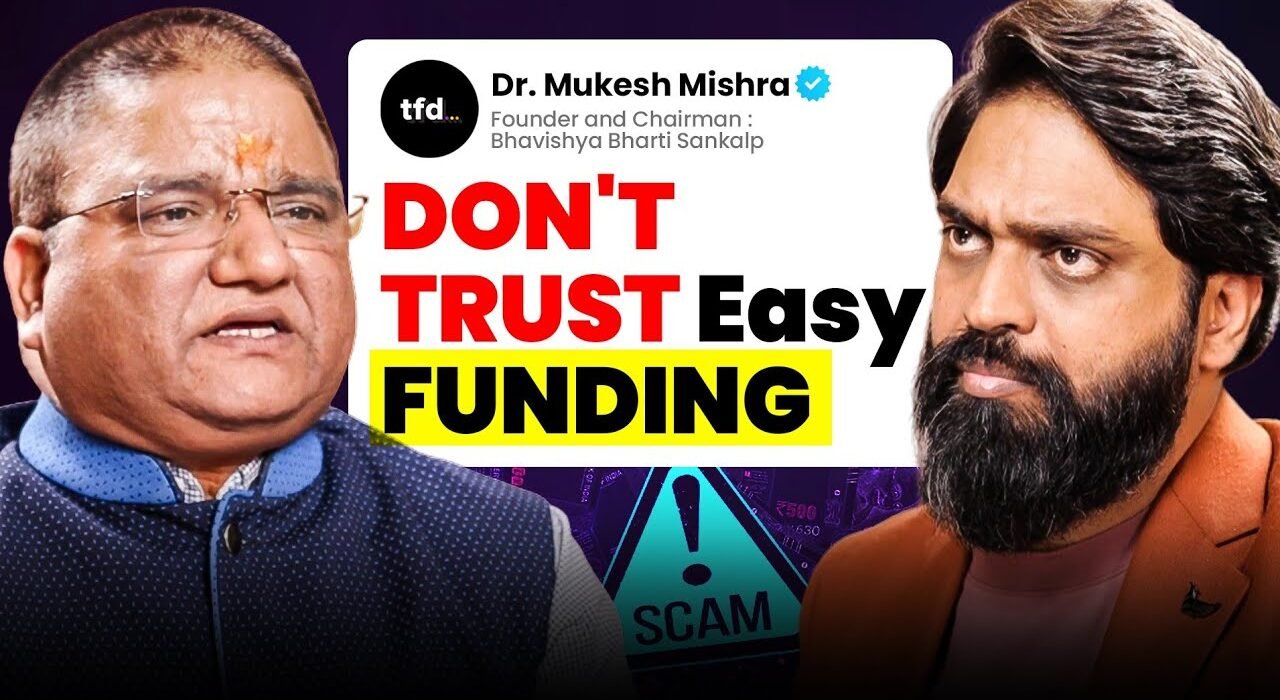
फंडिंग की तलाश में बैठा हर फाउंडर एक बार यह सुनना चाहता है — “आपको सस्ते रेट पर, बिना झंझट के पैसा मिल जाएगा।” लेकिन यही जुमला सबसे बड़े स्कैम का दरवाज़ा भी बन जाता है। इस Dr. Mukesh Mishra इंटरव्यू में, जो द फाउंडर्स ड्रीम पर होस्ट अभिषेक व्यास ने रिकॉर्ड किया, 20 साल के फाइनेंस एक्सपीरियंस वाले Dr. Mukesh Mishra उन तरीकों को खोलकर बताते हैं जिनसे फाउंडर्स फंडिंग के नाम पर लाखों-करोड़ों गंवा देते हैं।
यह बातचीत सिर्फ चेतावनी नहीं है। इसमें बताया गया है कि असली फंडिंग कैसे काम करती है, वर्किंग कैपिटल की ज़रूरत कहां-कहां पड़ती है, और कोलैटरल-फ्री फंडिंग के नए तरीके क्या हैं।
Dr. Mukesh Mishra इंटरव्यू में सामने आई फंडिंग स्कैम की पूरी कहानी
Dr. Mukesh Mishra शुरुआत ही “नो एडवांस पेमेंट” के कांसेप्ट से करते हैं। उनका कहना है कि स्कैमर सबसे पहले असामान्य रूप से कम इंटरेस्ट रेट का लालच देते हैं — जब मार्केट में 8-10% पर फंडिंग मिल रही हो, तब 4-5% का ऑफर आना शक की पहली वजह होना चाहिए।
दे विल मेक एन एग्रीमेंट। और उसमें ऐसा क्लॉज़ डालेंगे सर ना। उसमें लिखा है नॉन रिफंडेबल।
यही वो लाइन है जो पूरे स्कैम की जड़ है। फाउंडर से प्रोसेसिंग फीस, सर्विस चार्ज, ट्रांजैक्शन चार्ज और इंश्योरेंस फीस के नाम पर पैसे ले लिए जाते हैं, और एग्रीमेंट में लिख दिया जाता है कि यह अमाउंट नॉन-रिफंडेबल है। Dr. Mishra बताते हैं कि उन्होंने खुद एक ही पार्टी से ₹1 करोड़ तक जाते हुए देखा है।
लंदन हाउस और बाउंसर वाला ट्रस्ट-बिल्डिंग गेम
स्कैम सिर्फ पेपर पर नहीं चलता — इसमें भरोसा बनाया जाता है। स्कैमर आपको अपने “लंदन हाउस” या “सिंगापुर हाउस” दिखाते हैं, कॉर्पोरेट ऑफिस में बुलाते हैं, और पर्सनल इवेंट्स — बेटी की रिंग सेरेमनी, बर्थडे — में शामिल करते हैं।
आपके पैसे से आपको गिफ्ट दिया जाएगा। यू विल नॉट नो दैट।
दिलचस्प बात यह है कि जिन लोगों के साथ यह होता है वे अनपढ़ नहीं होते। Dr. Mishra की सीधी बात है:
पढ़े लिखे लोग एकदम बिल्कुल सब पता है उनको… सर जब मनी आता है ना सर मनी मेक ब्लाइंड।
जब पैसा आने का भरोसा दिख जाता है, तो दिमाग तर्क करना बंद कर देता है — और यही स्कैमर का सबसे बड़ा हथियार है।
फ्लैश RTGS और कैश फाइनेंस — जो समझ से बाहर है
Dr. Mukesh Mishra इस एपिसोड में एक और खतरनाक तरीका बताते हैं — फ्लैश RTGS। इसमें आपके बैंक अकाउंट में करोड़ों रुपये क्रेडिट होने का मैसेज आ जाता है, बैंक में फोन करने पर कन्फर्मेशन भी मिलता है, लेकिन डेबिट “डॉक्यूमेंटेशन एंड फॉर्मेलिटीज़” के अटक जाता है।
इट विल शो फॉर 10 डेज़ 15 डेज़ 20 डेज़ दिखाएगा पैसा, फिर गायब हो जाएगा।
इस बीच स्कैमर एक रिश्ता बना लेते हैं और “थोड़ा एडवांस” मांग लेते हैं — जो असल में उनका असली मकसद होता है। इसी तरह कैश फाइनेंस में डिलीवरी चार्ज के नाम पर 80 पैसे प्रति ₹200 जैसे भारी चार्ज लगा दिए जाते हैं, जो देखते ही देखते लाखों में बदल जाते हैं।
Dr. Mishra इस पर सीधा कहते हैं:
आप जितने होटल देखते हैं ना फाइव स्टार बॉम्बे में या कहीं भी देखो ये सब घूमते रहते हैं।
यानी यह इंडस्ट्री छोटी नहीं है — फाइव-स्टार होटलों में मीटिंग सेट-अप बनाकर यह खेल लगातार चलता रहता है।
फॉरेन फंडिंग: डॉक्यूमेंटेशन और थ्री-लेयर वेरिफिकेशन
जब बात विदेशी फंडिंग की आती है, Dr. Mukesh Mishra बताते हैं कि FEMA और RBI गाइडलाइन के तहत तीन-स्तरीय जांच होती है — फंड देने वाली कंपनी, उसके पैसों का सोर्स, और उस सोर्स का भी सोर्स। यह जांच सरकार-अप्रूव्ड एजेंसियां करती हैं, जिन्हें गवर्नमेंट रेटिंग देती है।
वे यह भी बताते हैं कि उनकी टीम का 80 देशों के साथ MOU है और 10,000 से ज़्यादा स्टार्टअप रजिस्टर्ड हैं, जिनमें से क्वालिटी टेक-बेस्ड कंपनियों को चुनकर फंडिंग के लिए आगे बढ़ाया जाता है। लेकिन असली सवाल यह है कि इस पूरे प्रोसेस में फाउंडर को अपनी तरफ से एडवांस पैसा या प्रॉपर्टी क्यों नहीं देनी चाहिए — और यहीं Dr. Mishra का “नो एडवांस पेमेंट” मॉडल सामने आता है।
कोलैटरल-फ्री फंडिंग: बिना प्रॉपर्टी के पैसा कैसे खड़ा होता है
इस Dr. Mukesh Mishra इंटरव्यू का सबसे प्रैक्टिकल हिस्सा वह है जहां वे बताते हैं कि किसी भी बिज़नेस को तीन जगह पैसे की ज़रूरत पड़ती है — रॉ मटेरियल परचेस में, वर्किंग कैपिटल में (सैलरी वगैरह), और सेल्स से पेमेंट आने तक के गैप में। उनका दावा है कि जिस कंपनी का टर्नओवर और PAT मजबूत हो, उसे प्रॉपर्टी दिखाए बिना भी फंडिंग खड़ी की जा सकती है।
विदाउट एनी प्रॉपर्टी विदाउट एनी कोलटरल आप मुझे कंपनी को दे दो… मैं पैट का 10 टाइम खड़ा करके दे दूंगा।
यहां शर्त सिर्फ यह है कि कंपनी का रनिंग बिज़नेस मजबूत हो और रेटिंग अच्छी हो। जो लोग नए हैं और सिर्फ प्रोजेक्ट प्लानिंग के आधार पर पैसा मांग रहे हैं, वे स्कैम का सबसे आसान शिकार बनते हैं — क्योंकि उनके पास न प्रोफाइल होती है, न टर्नओवर, न कोलैटरल।
अगर आप फंडिंग या पिचिंग के बारे में गहराई से सीखना चाहते हैं कि सही तरीके से अपनी कहानी कैसे रखी जाती है, तो Podcast Guest: Why Every Founder Should Become One पढ़ना उपयोगी रहेगा — क्योंकि सही प्लेटफॉर्म पर सही तरीके से बात रखना ही निवेशकों का भरोसा जीतने का पहला कदम है।
फाउंडर्स के लिए असली टेकअवे
Dr. Mukesh Mishra का कहना है कि हर उद्यमी को कम से कम इतना पता होना चाहिए कि किन संकेतों पर रुकना है, ताकि वह सुरक्षित तरीके से यह सीख सके कि बिजनेस कैसे बढ़ाएं। उनकी बातचीत से निकले कुछ साफ पॉइंट्स:
- मार्केट रेट से बहुत कम इंटरेस्ट रेट का ऑफर हमेशा शक की वजह होनी चाहिए।
- एग्रीमेंट में “नॉन-रिफंडेबल” जैसे क्लॉज़ को ध्यान से पढ़ें, साइन करने से पहले नहीं बाद में नहीं।
- प्रोसेसिंग फीस, सर्विस चार्ज या ट्रांजैक्शन चार्ज एडवांस में मांगे जाने पर रुक जाएं।
- बैंक क्रेडिट मैसेज दिखने पर भी डेबिट होने तक भरोसा न करें — डॉक्यूमेंटेशन पूरा होना ज़रूरी है।
- फॉरेन फंडिंग में कंपनी की थ्री-लेयर हिस्ट्री चेक करने वाली मान्य एजेंसी से ही डील करें।
वे यह भी कहते हैं कि सरकार को इस पर एडवाइज़री जारी करनी चाहिए, और फाइव-स्टार होटलों जैसे जगहों पर संदिग्ध लोगों के फोटो के साथ अलर्ट बोर्ड लगने चाहिए, ताकि क्राइम की स्पीड कम हो सके — भले ही वह पूरी तरह खत्म न हो।
अगर आप बिजनेस पॉडकास्ट हिंदी में इस तरह की और असली फाउंडर बातचीत सुनना चाहते हैं, तो Best Hindi Business Podcasts in India पर एक नज़र डालें — यह आपको सही सोर्स तक पहुंचने में मदद करेगा।
सीएसआर फंड और स्टार्टअप को जोड़ने का प्रपोज़ल
Dr. Mukesh Mishra एक पॉलिसी सुझाव भी रखते हैं — जिन कंपनियों का टर्नओवर ₹500 करोड़ से ऊपर है, उन्हें हर साल एक तय अमाउंट किसी रजिस्टर्ड, तीन साल से चल रहे स्टार्टअप में निवेश करना मैंडेटरी कर दिया जाए, ठीक वैसे ही जैसे CSR फंड का 2% रूल काम करता है। उनकी कंपनी “भविष्य भारतीय संकल्प” भी CSR फंड के ज़रिए फ्री एजुकेशन जैसे सोशल इनिशिएटिव पर काम कर रही है, जिसमें NEET-JEE की तैयारी करने वाले बच्चों को नोट्स और लेक्चर तक पहुंच दी जाएगी।
यह हिस्सा दिखाता है कि फंडिंग सिर्फ स्कैम से बचने का विषय नहीं, बल्कि सही जगह पैसा और मौका पहुंचाने की सोच भी है — जो हर उद्यमी और फाउंडर की जर्नी, यानी हर भारतीय उद्यमी की कहानी के लिए मायने रखती है।
होस्ट अभिषेक व्यास के साथ पूरी बातचीत देखिए द फाउंडर्स ड्रीम यूट्यूब चैनल पर, और हर हफ़्ते नए फाउंडर इंटरव्यू के लिए सब्सक्राइब कीजिए।
अक्सर पूछे जाने वाले सवाल
नो एडवांस पेमेंट कांसेप्ट क्या है?
Dr. Mukesh Mishra के अनुसार यह वो फंडिंग मॉडल है जिसमें फाउंडर से फंडिंग से पहले कोई प्रोसेसिंग फीस, सर्विस चार्ज या एडवांस पैसा नहीं लिया जाता, ताकि नॉन-रिफंडेबल क्लॉज़ वाले स्कैम से बचा जा सके।
फ्लैश RTGS स्कैम कैसे काम करता है?
स्कैमर आपके अकाउंट में क्रेडिट का फर्जी मैसेज भेजते हैं जो 10-20 दिन दिखता रहता है, फिर गायब हो जाता है, और इस बीच वे आपसे डॉक्यूमेंटेशन या डिलीवरी चार्ज के नाम पर एडवांस पैसे मांग लेते हैं।
फॉरेन फंडिंग में डॉक्यूमेंटेशन कैसे वेरिफाई होता है?
Dr. Mukesh Mishra बताते हैं कि FEMA और RBI गाइडलाइन के तहत तीन-स्तरीय वेरिफिकेशन होता है, जिसमें फंडिंग देने वाली कंपनी और उसके पैसों के सोर्स की पास्ट हिस्ट्री एजेंसियों द्वारा चेक की जाती है।
कोलैटरल-फ्री फंडिंग किसे मिल सकती है?
जिन कंपनियों का टर्नओवर मजबूत हो, रेटिंग अच्छी हो और PAT (प्रॉफिट आफ्टर टैक्स) स्थिर हो, उन्हें बिना प्रॉपर्टी या एडवांस पेमेंट के भी फंडिंग खड़ी करने के तरीके मौजूद हैं।
फंडिंग लेने से पहले फाउंडर को क्या सावधानी बरतनी चाहिए?
एग्रीमेंट के नॉन-रिफंडेबल क्लॉज़ ध्यान से पढ़ें, असामान्य रूप से कम इंटरेस्ट रेट पर शक करें, और किसी भी एडवांस पेमेंट या प्रोसेसिंग फीस से पहले पूरी ड्यू डिलिजेंस करें।